
Salario bruto a neto Madrid: guía práctica y calculadora actualizada 2026
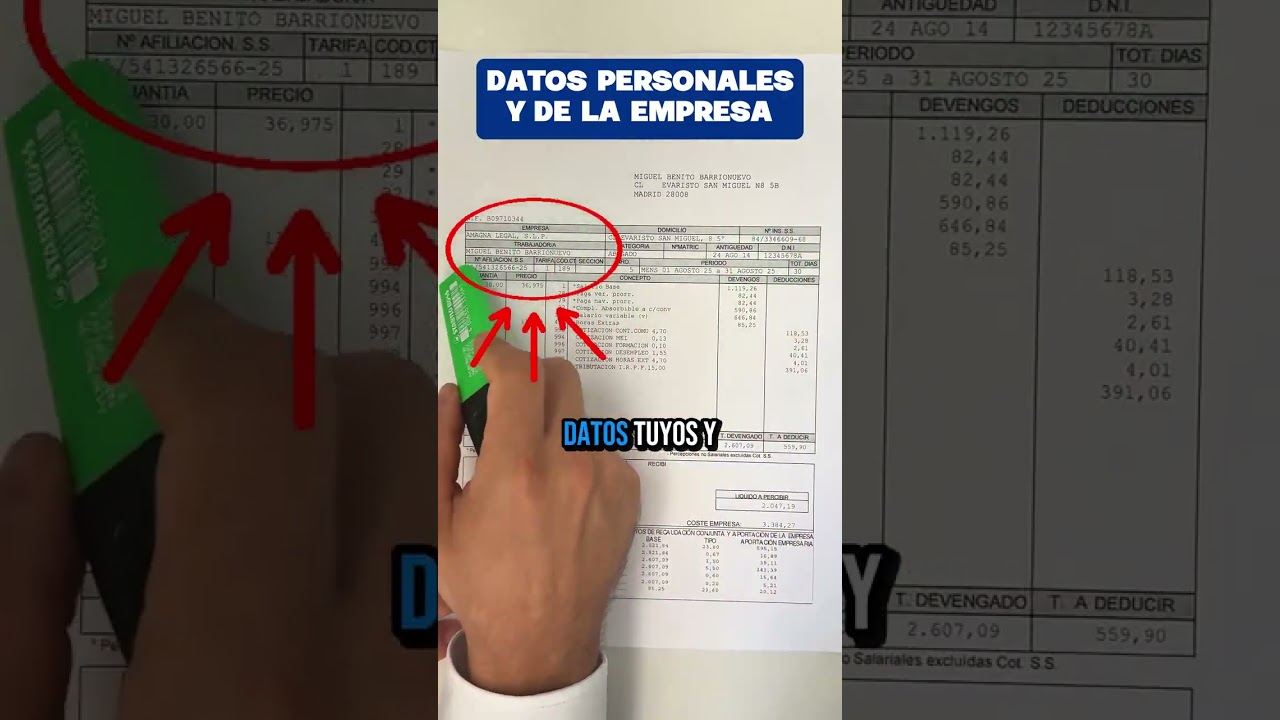
Salario bruto a neto Madrid: guía práctica y calculadora actualizada 2026
Guía rápida de conceptos clave para entender tu salario en Madrid
Introducción: por qué este tema te afecta cada mes
¿Alguna vez te has preguntado por qué ese sueldo que ves en la oferta o que negocias no coincide exactamente con lo que recibes en tu cuenta a final de mes? La respuesta suele estar en la diferencia entre salario bruto y salario neto, y en las particularidades que condicionan esa diferencia en Madrid. En esta guía vamos a desglosarlo de forma clara, con ejemplos prácticos y una mirada actualizada para 2026. No se trata solo de números; se trata de entender qué partes de tu nómina son obligatorias, qué decisiones puedes tomar para optimizar tu remuneración y cómo interpretar tu recibo de pago sin perderte entre conceptos.
Piénsalo así: si el salario bruto es el carro que te ofrecen, el salario neto es el coche que llega a tus manos cada mes. El motor, el combustible y el mantenimiento se cobran por diferentes concepts y en distintas proporciones dependiendo de tu situación personal y de la normativa vigente. En Madrid, como en el resto de España, esas deducciones están reguladas por legislación nacional y por acuerdos laborales o convenios sectoriales. Esto significa que dos trabajadores con el mismo salario bruto pueden acabar con netos distintos si tienen diferentes circunstancias (familia, tipo de contrato, horarios, beneficios en especie, etc.). Vamos a verlo paso a paso, con un enfoque práctico y ejemplos que puedas aplicar ya.
Comprender salario bruto y neto: conceptos clave
Qué es el salario bruto
El salario bruto es la cantidad total que acordaste con tu empleador por tu trabajo, antes de cualquier descuento. Incluye tu salario base, complemento de puesto, pluses por antigüedad, horas extra, dietas y cualquier otro concepto remunerado que no esté exento de gravamen. En resumen: todo lo que entra en la nómina antes de restar impuestos y cotizaciones.
Qué es el salario neto
El salario neto es lo que, tras aplicar todas las deducciones legales y voluntarias, llega a tu cuenta. Es la cantidad disponible para gastar, ahorrar o invertir. En España, la diferencia entre bruto y neto está formada principalmente por:
– Deducciones por Seguridad Social: cotizaciones que financian prestaciones de salud, pensiones, desempleo, entre otros.
– IRPF (Impuesto sobre la Renta de las Personas Físicas): una retención que varía en función de tu situación personal, familia y ingresos acumulados.
– Deducciones de otros conceptos: planes de pensiones, seguros, tickets de comida, transporte, entre otros, si están acordados o permitidos por convenio.
Qué influye en esa diferencia en Madrid
En Madrid, al igual que en el resto de comunidades, hay matices que pueden cambiar tu neto: el tipo de contrato (indefinido, temporal, formativo), la base de cotización aplicable, el porcentaje de IRPF según tu situación personal y las deducciones por beneficios (por ejemplo, tickets-restaurante o transporte). Además, existen particularidades regionales y de convenios que pueden afectar las retenciones. En definitiva, el neto no es una cifra fija; es el resultado de una ecuación que cambia mes a mes y persona a persona.
Deducciones habituales y su impacto
Seguridad Social y sus partidas
La Seguridad Social se financia a través de cotizaciones del trabajador y del empleador. En el recibo de nómina aparecen varias partidas, entre ellas:
– Contingencias comunes: cobertura de enfermedad y jubilación, entre otros.
– Desempleo: aporta a la protección frente a la pérdida de empleo.
– Formación profesional: para mejorar las habilidades y ocupabilidad.
– FOGASA u otros conceptos: según la normativa vigente y el tipo de contrato.
La suma de estas cotizaciones reduce tu salario bruto para llegar a la base imponible sobre la que se aplica el IRPF. Los porcentajes exactos varían según tu situación (tipo de contrato, convenios, base de cotización) y pueden cambiar ligeramente de un año a otro.
IRPF: la retención más personal
El IRPF es, quizás, la deducción más personal de todas. Es progresivo y depende de:
– Tu nivel de ingresos anuales.
– Situación personal y familiar (soltero, casado, con hijos, discapacidad, etc.).
– Deducciones por circunstancias personales (hipotecas, alquiler, inversiones, etc., según la normativa vigente).
En Madrid, al igual que en toda España, se aplica una retención que puede variar mes a mes si hay cambios de sueldo, cambios de situación familiar o modificaciones en las tablas de IRPF. A efectos prácticos, tu empresa aplica la retención que corresponde a tu situación al inicio del año y puede ajustarse si cambian tus circunstancias o si se actualizan las tablas.
Otros descuentos y beneficios en especie
– Tickets de comida (vales de comida) pueden estar exentos o ser parte de una compensación sujeta a condiciones.
– Ayudas de transporte o vales de transporte público pueden reducir tu gasto efectivo si están permitidos.
– Seguros, planes de pensiones o aportaciones voluntarias pueden reducir la base imponible y/o asumir parte de la carga fiscal, dependiendo del acuerdo con tu empresa.
Cómo funciona el IRPF en Madrid 2026
Tramos y cálculo práctico
El IRPF es un impuesto progresivo que aplica diferentes tipos impositivos a diferentes tramos de ingreso. En 2026, los tramos pueden ajustarse según la inflación y las políticas fiscales vigentes. En términos generales, el cálculo se hace así:
– Se determina la base liquidable anual (ingresos menos ciertas deducciones).
– Se aplica la tabla de tipos marginales para ese año.
– Se obtiene la cuota íntegra y, tras aplicar posibles reducciones y deducciones, la cuota líquida.
– Se aplica la retención correspondiente a tu situación para convertir esa cuota líquida anual en una retención mensual.
Factores prácticos a tener en cuenta:
– Si trabajas con contrato a tiempo completo vs. tiempo parcial, el bruto anual se altera, y con ello la retención.
– Las circunstancias personales (hijos, discapacidad, dependencia) pueden provocar deducciones por familiares a cargo.
– Las personas con ingresos muy elevados pueden ver un incremento en la cuota por tramos superiores.
Ejemplos simples para entender
– Si tienes un salario base anual de, por decir, 30.000 euros y una retención media estimada del 15% por tu situación, la retención anual sería de unos 4.500 euros, lo que equivale a 375 euros al mes.
– Si tu salario bruto anual sube a 50.000 euros y la retención media sube al 18%, estaríamos hablando de una retención anual de 9.000 euros, o 750 euros al mes.
Estos números son ilustrativos; la cifra real depende de tu tabla de IRPF, de posibles deducciones y de tu situación personal.
El papel de la Seguridad Social y las cotizaciones
Qué cotizas como trabajador y por qué importa
– Contingencias comunes: derecho a prestaciones por enfermedad o incapacidad temporal, jubilación y otras prestaciones básicas.
– Desempleo: protección ante la pérdida involuntaria del empleo.
– Formación profesional: inversión en tu desarrollo profesional.
– Otros conceptos: a veces aparece un pequeño porcentaje para fomentar ciertas coberturas o servicios.
Conocer estas partidas te ayuda a entender el porqué de cada descuento en tu nómina y te permite valorar si conviene ajustar ciertos elementos (por ejemplo, si te compensa más un plan de pensiones privado o un seguro adicional que una deducción pequeña en la nómina).
Base de cotización y su efecto en el neto
La base de cotización es la base sobre la que se calculan las cotizaciones de Seguridad Social. Dolores prácticos:
– Si tu sueldo cambia (por subida, por bonus, por horas extra), la base de cotización también cambia.
– En muchos casos, además de la base de cotización, existen topes o límites máximos de cotización para ciertas contingencias.
– Aunque algunas personas reciban complementos en especie (p. ej., coche de empresa, vivienda), éstos no siempre se cuentan de la misma manera para la base de cotización.
Cómo usar la calculadora de salario neto Madrid 2026 (pasos prácticos)
Paso 1: recopila tus datos básicos
Antes de empezar, ten a mano:
– Tu salario bruto mensual o anual.
– Tu situación familiar (soltero, casado, número de hijos).
– Si trabajas a tiempo completo o parcial.
– Cualquier ingreso adicional (horas extra, comisiones, dietas).
– Deducciones voluntarias (planes de pensiones, seguros, tickets restaurante, transporte, entre otros).
Paso 2: identifica las deducciones de tu nómina
– Deducciones de Seguridad Social (contingencias comunes, desempleo, formación profesional).
– IRPF según tu situación.
– Otros descuentos si aplica: anticipos, mutuas, planes de pensiones, etc.
Paso 3: aplica las tablas de IRPF y cotización vigentes
– Revisa las tablas IRPF del año en curso para Madrid y aplica el tramo que corresponde a tu base liquidable.
– Aplica los porcentajes de las cotizaciones correspondientes a tu tipo de contrato y base de cotización.
Paso 4: haz el cálculo y verifica el neto
– Neto = Bruto – Deducciones.
– Si quieres, realiza dos escenarios: (a) un mes típico con tu situación actual, (b) un mes con cambios (más horas extra, incorporación de un plan de pensiones, o cambios familiares).
Ejemplo práctico con números hipotéticos
Supón un salario bruto mensual de 2.800 euros. Vamos a ilustrar con valores simplificados:
– Seguridad Social (cotizaciones): 6,2% de 2.800 = 173,60 euros.
– Desempleo: 1,55% de 2.800 = 43,40 euros.
– Formación profesional: 0,10% de 2.800 = 2,80 euros.
– IRPF estimado para tu situación: 14% sobre la base imponible (aplicable al bruto menos ciertas reducciones, suponiendo una base similar al bruto para este ejemplo): 14% de 2.800 = 392 euros.
Total deducciones aproximadas: 173,60 + 43,40 + 2,80 + 392 = 612 euros.
Neto aproximado: 2.800 – 612 = 2.188 euros. Este es un ejemplo para ilustrar la mecánica; tus porcentajes y tramos pueden variar.
Recuerda: este es solo un ejemplo educativo. En la vida real, la base de IRPF a aplicar suele ser menor que el bruto debido a reducciones y a la base liquidable anual, y las cotizaciones pueden variar según convenio, tipo de contrato y legislación vigente.
Guía práctica para negociar y optimizar tu salario neto
Cómo negociar tu salario total y tu salario neto
– Empieza por el salario bruto si tu objetivo es subir el neto. Un aumento en bruto puede traducirse en un incremento neto mayor, pero no siempre lineal, debido a IRPF y cotizaciones.
– Considera la mezcla de salario base y complementos: a veces un aumento en la base de salario base es más beneficioso a largo plazo (pensiones, desempleo) que un complemento puntual.
– Explora beneficios en especie que sí reduzcan la carga fiscal de forma legal, como transporte, tickets comedor, o planes de pensiones colectivos si supuestos por convenio.
Optimización práctica con ejemplos
– Si tu IRPF actual es alto, podrías valorar la posibilidad de aportar a un plan de pensiones (si tu empresa admite deducciones fiscales por aportaciones voluntarias) para reducir la base imponible, siempre cuidando la liquidez personal.
– Un aumento de horas extra retribuidas con un tipo de IRPF distinto podría afectar el neto de forma diferente. En algunos casos, las horas extra pueden tener una retención mayor o menor, según su remuneración y el marco legal.
Casos prácticos para distintos escenarios (H2 con ejemplos H3)
Caso 1: contrato indefinido a tiempo completo
– Bruto mensual: 2.800 euros.
– Deducciones típicas: Seguridad Social 6,2%, Desempleo 1,55%, Formación 0,1%, IRPF 14%.
– Neto aproximado: 2.188 euros (según el cálculo anterior).
– Comentario: con contrato indefinido, el IRPF suele establecerse en función de ingresos anuales estimados; un cambio de status puede afectar la retención.
Caso 2: contrato temporal o por obra
– Bruto mensual: 2.700 euros.
– Deducciones: similares, pero la retención de IRPF puede variar si la situación cambia (por ejemplo, si se considera menor estabilidad laboral).
– Neto aproximado: entre 1.970 y 2.140 euros, dependiendo de las tablas de IRPF y de las horas extra.
Caso 3: media jornada o jornada reducida
– Bruto mensual: 1.400 euros.
– Deducciones: proporcionales a la base de cotización y al tramo de IRPF aplicable.
– Neto aproximado: alrededor de 1.150-1.350 euros, dependiendo del tramo IRPF aplicable y de las deducciones.
Consejos para ahorrar y gestionar impuestos en Madrid
Uso inteligente de beneficios y deducciones
– Tickets restaurante: suelen estar exentos de IRPF hasta ciertos límites y pueden aportar valor neto si se usan correctamente.
– Transporte público: algunos planes permiten deducciones o reembolsos que reducen la carga fiscal.
– Planes de pensiones o seguros de empresa: evalúa si aportaciones voluntarias reducen tu base imponible y si conviene incorporar estas deducciones en tu plan financiero anual.
Planificación anual y proyección de ingresos
– Realiza proyecciones de ingresos anuales para entender si en algún mes te conviene ajustar retenedores o planificar deducciones.
– Calcula posibles créditos o deducciones por circunstancias personales para evitar sorpresas en abril.
Recursos y herramientas para 2026
Calculadoras y guías oficiales
– Calculadoras oficiales de nómina o de IRPF pueden ayudarte a simular el neto con tus datos personales.
– Guías laborales y fiscales de la Seguridad Social y de la Agencia Tributaria Española: consulta las tablas vigentes y las bases de cotización para 2026.
– Consulta con el departamento de RR. HH. de tu empresa o tu gestoría para obtener una simulación ajustada a tu convenio y situación particular.
Qué debes revisar en tu nómina cada mes
– Asegúrate de que el salario base y los complementos sean correctos.
– Verifica que las deducciones de Seguridad Social y desempleo correspondan a tu contrato.
– Revisa la retención de IRPF para evitar retenciones excesivas o insuficientes.
– Comprueba si hay conceptos en especie o deducciones voluntarias y si están correctamente reflejados.
Conclusión: una guía para entender y optimizar tu salario en Madrid
En resumen, entender tu salario bruto y neto en Madrid para 2026 implica mirar más allá del número que ves en tu contrato. Es una danza entre salario base, complementos, deducciones de Seguridad Social e IRPF, con variaciones según tu situación personal, el tipo de contrato y el convenio aplicable. Este artículo te ha llevado a través de conceptos clave, ejemplos prácticos y estrategias para optimizar tu neto sin perder de vista tus derechos y beneficios. Si te equipas con una calculadora actualizada y una buena lectura de tu nómina, estarás en una posición más fuerte para negociar, planificar y tomar decisiones financieras más inteligentes durante todo el año.
Preguntas frecuentes únicas y prácticas
¿Puedo pedir que me apliquen más deducciones voluntarias para reducir el IRPF?
Sí, en algunos casos puedes optar por aportaciones voluntarias a planes de pensiones o seguros que reduzcan la base imponible, siempre que la empresa permita estas deducciones y cumplan las condiciones fiscales. Consulta con tu gestoría o RR. HH. para valorar el impacto en tu liquidez y tu nómina.
¿Qué pasa si recibo un incremento de salario a mitad de año?
Si el incremento cambia tu base imponible anual, tu IRPF podría revalorarse y generar una retención diferente en los meses siguientes. Es común ver cambios en la retención a mitad de año tras una subida de sueldo o una promoción. Mantén tus datos actualizados y, si es posible, solicita una revisión de tu retención.
¿Existe una diferencia entre IRPF para residentes y no residentes en Madrid?
La mayoría de los trabajadores en Madrid son residentes fiscales en España. Si no eres residente fiscal, la tributación puede diferir y las reglas de retención cambian; en ese caso, es crucial consultar con un asesor fiscal para evitar errores en la declaración.
¿Cómo afectan las horas extra al neto si están bonificadas o no bonificadas?
Las horas extra pueden impactar de forma distinta dependiendo de si se compensan con recargo y si el IRPF se aplica sobre el total del ingreso extra. En ocasiones, las horas extra pueden tener una retención mayor, haciendo que el incremento en neto no sea proporcional al bruto adicional.
¿Qué impacto tiene el tipo de contrato en la retención de IRPF?
El tipo de contrato (indefinido, temporal, prácticas) puede influir en la forma en que tu empresa aplica la retención de IRPF, ya que los patrones de ingresos y la estabilidad laboral pueden ajustar la base imponible y la tasa de retención. Revisa tu nómina y, si dudas, consulta con RR. HH. para confirmar que las retenciones son correctas.
¿Qué conceptos de la nómina pueden variar mes a mes en Madrid?
Conceptos que pueden variar incluyen el sueldo base (si hay subida o bajada), horas extra, complementos variables, cambios en la situación familiar (nacimientos, bajas familiares), y las deducciones por IRPF que dependen de la base liquidable anual. Mantener un registro de cambios te ayudará a anticipar las variaciones mes a mes.
¿Cuál es la mejor manera de planificar mi presupuesto si tengo un neto variable?
Si tu neto es variable, crea un presupuesto base que considere el menor neto estimado y reserva un porcentaje de cada mes para cubrir meses con mayor deducción. También es útil hacer un ahorro automático o destinar una parte de cada ingreso a un fondo de emergencia para mitigar sorpresas.
¿Qué debo hacer si mi nómina parece incorrecta?
Actúa con prontitud: revisa cada concepto en tu recibo, compara con tu contrato y la tabla de IRPF vigente. Si identificas un error, contacta a RR. HH. o a tu gestoría para corregirlo. Guárdate copias y evita firmar cambios sin entender su impacto en tu neto.


